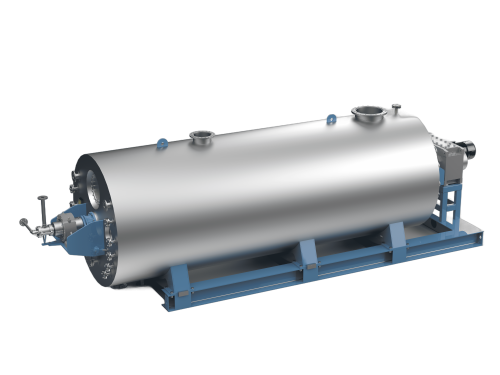
工业级动物脂肪初级榨取
了解更多
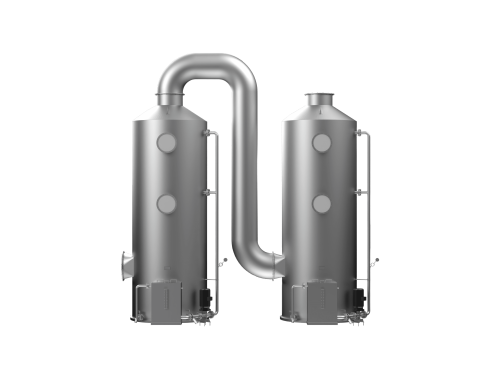
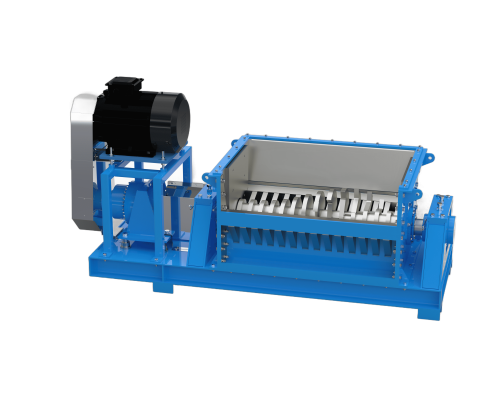
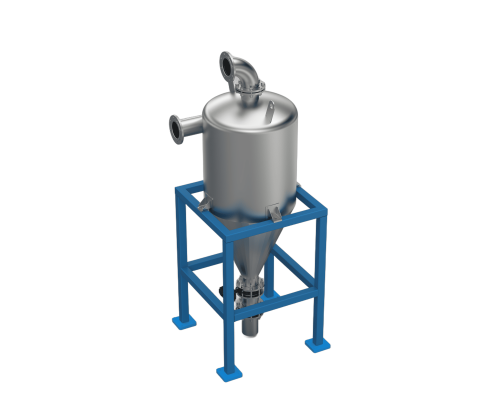
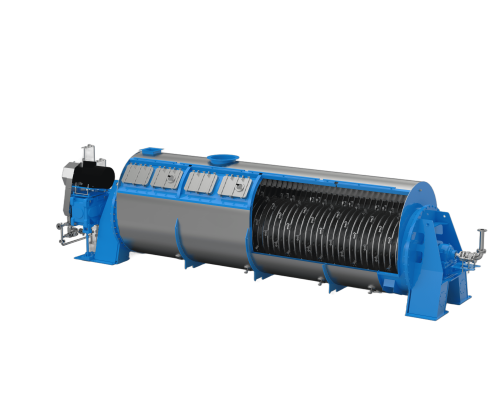
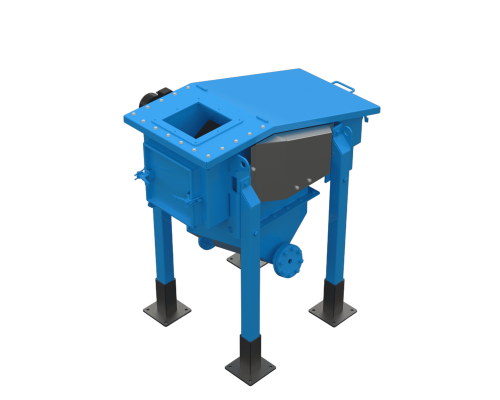
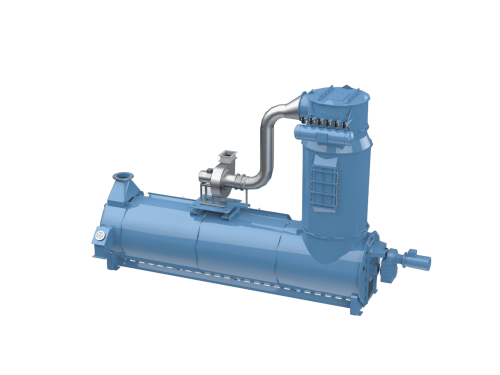
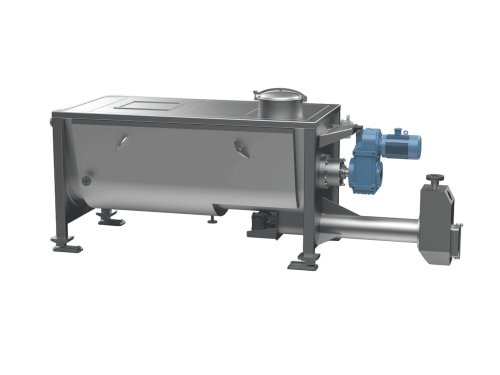
食品级动物脂肪初级榨取
了解更多有利润,但利润不来自"赌油价"。 2026 年 10 月的行情是油脂跌、蛋白涨:芝加哥漂白特级牛脂 72–73 美分/磅,较前值 77.50 回落;美国猪源肉骨粉报到 420–550 美元/吨,去年同期仅 335 美元。屠宰与无害化处理企业的原料本就是要处置的废弃物,处置还有补贴,油脂售价属于纯增量收入。真正决定动物油脂熔炼设备赚不赚钱的,是脂肪得率、能耗与原料获取成本,不是当下的油价。

本期可用的四个价格锚点:
关键不在"跌了多少",而在两头同时计价:一条熔炼线同时出油和出粉,油脂回调、蛋白走强时,综合收益波动远小于单一油价波动。只看油价决定买不买设备,是这行最常见的判断失误。
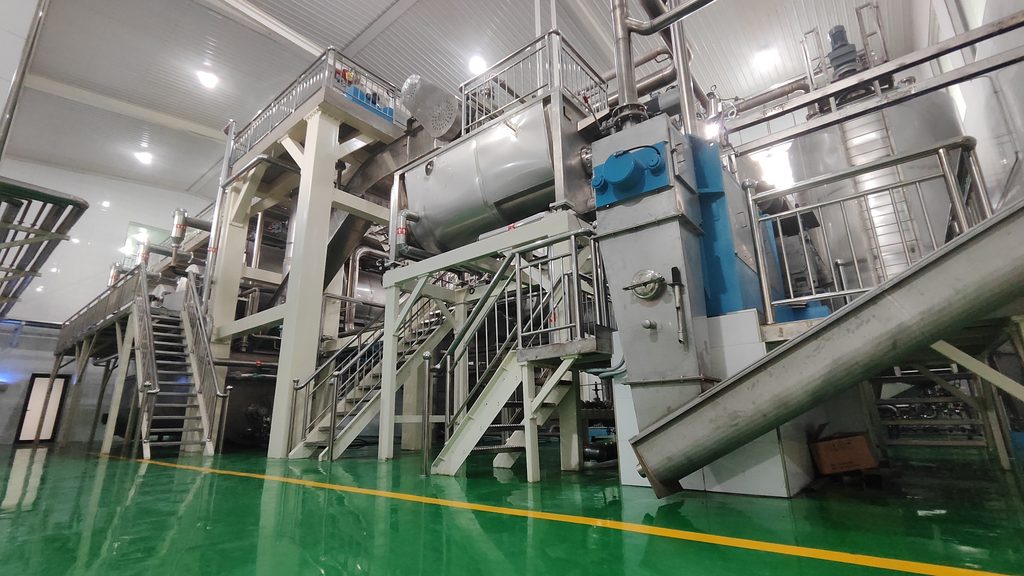
原料不是"买"来的,是必须处置的废弃物,处置本身还有财政补贴。以宁波象山县 2026 年 9 月公示口径为例:整头病害猪损失补贴 800 元/头、无害化处理补贴 160 元/头、病害产品及废弃物损失补贴 4 元/公斤、资源化利用补贴 0.8 元/公斤(象山县人民政府);屠宰环节各地另有 80 元/头左右的处理费补贴(福安市农业农村局)。
原料零成本甚至负成本时,油脂售价从 8,000 元/吨回落到 6,000 元/吨,减少的是利润,不会造成亏损。 熔炼线的实质是把处置成本转成产品收入。
原料按市价采购(生猪 10.28 元/公斤)时,原料与成品同向波动。按设备厂商测算:连油带渣出品率 55%–58%(油约 47.5%),单吨净利约 465–735 元。利润薄、对出品率极敏感,需预留 3–6 个月流动资金。
把出油率寄望于压榨机或离心机是方向性错误:脂肪得率与渣中残油在蒸煮完成那一刻就已确定,后续压榨、干燥、离心只能回收已经释放出来的油(Sunrise 蒸煮机工艺分析)。选型看三点:
过去动物油脂只有食用、饲料、皂化三个出口,2026 年多了生物柴油与 SAF 原料这一金融属性更强的出口,华东工业级混合油已报 7,450–8,050 元/吨。废油脂因此有了价格地板,议价对手也从饲料厂扩到能源企业。
厂商给出的回收期常在 1–2 年,通病是按满产、固定原料价与成品价测算,忽略停机与季节性。可信做法是按 60%–70% 负荷率重算,并代入原料季节性、冬季限产、成品油降价三种情形。投资量级参考:日处理 5–10 吨约 15–40 万元,10–30 吨约 80–200 万元,30 吨以上超 200 万元。
Q:油脂价格下跌时买熔炼设备,算不算抄底? 不是同一件事。设备是产能投资,油脂是商品价格。价格低位的真实利好是原料更好收、更便宜;若原料来自自有屠宰或无害化处置,这个利好与你无关。回本期取决于原料结构而非设备价格,建议按保守年利润倒推。
动物油脂价格波动本身并不构成"该不该买动物油脂熔炼设备"的答案。油价决定利润的厚度,原料结构决定利润的有无。 2026 年"油弱粉强+生物燃料新增出口"的格局下,拥有处置权、能稳定拿到补贴的屠宰与无害化企业,自建熔炼线的经济性反而在增强;外购原料的加工厂则应把决策重心放在得率、能耗与流动资金上。
 新闻
 新闻
 新闻
 Uncategorized
 Uncategorized
 Uncategorized
Chinese (Simplified)
English
Russian